
Nếu bạn mới học và đang tự hỏi tài khoản kế toán là gì, bài này giải thích bằng ngôn ngữ đời thường, có ví dụ số tiền giả định. Bạn không cần biết trước thuật ngữ nào. Chỉ cần đọc lần lượt từ trên xuống.
- Hiểu tài khoản kế toán dùng để làm gì và vì sao cần có.
- Phân biệt bên Nợ và bên Có bằng ví dụ quen thuộc.
- Biết 5 nhóm tài khoản chính và tự làm thử 3 bút toán mẫu.
Tài khoản kế toán là gì, dùng để làm gì
Tài khoản kế toán là “ngăn chứa” dùng để ghi lại sự tăng, giảm của một đối tượng cụ thể trong doanh nghiệp, ví dụ tiền mặt, tiền gửi ngân hàng, hàng hóa, khoản phải trả hay doanh thu. Mỗi nghiệp vụ phát sinh được ghi vào các tài khoản liên quan, nhờ đó cuối kỳ bạn biết từng đối tượng đang còn bao nhiêu.
Hãy hình dung bạn có nhiều phong bì: một phong bì đựng tiền mặt, một phong bì ghi tiền nợ nhà cung cấp, một phong bì ghi tiền bán hàng. Mỗi phong bì là một tài khoản. Chứng từ cho biết chuyện gì đã xảy ra, còn tài khoản cho biết chuyện đó làm phong bì nào tăng, phong bì nào giảm.
Hệ thống tài khoản do đâu quy định
Luật Kế toán 88/2015/QH13 đặt khung chung về chứng từ, sổ sách và báo cáo. Hệ thống tài khoản cụ thể nằm trong chế độ kế toán. Với doanh nghiệp, Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp, có hiệu lực từ 01/01/2026 và áp dụng cho kỳ kế toán bắt đầu từ ngày này trở đi. Doanh nghiệp nhỏ, hộ kinh doanh hay đơn vị hành chính sự nghiệp có thể áp dụng chế độ khác, nên bạn cần xác định doanh nghiệp mình thuộc diện nào. Bạn có thể đọc thêm tại Kiến thức kế toán cơ bản.
Nợ và Có: cách hiểu bằng ví dụ đời thường
Nợ và Có trong kế toán chỉ là tên gọi hai bên của tài khoản, bên trái và bên phải. Chúng không có nghĩa là “đang nợ” hay “đang có” theo cách nói hằng ngày. Đây là điểm khiến người mới hay rối nhất.
Nguyên tắc ghi kép: mỗi nghiệp vụ luôn ghi ít nhất hai tài khoản, và tổng số ghi bên Nợ bằng tổng số ghi bên Có. Nếu không bằng nhau, chắc chắn có sai sót.
| Nhóm tài khoản | Tăng thì ghi | Giảm thì ghi |
|---|---|---|
| Tài sản (tiền, hàng, phải thu) | Nợ | Có |
| Nợ phải trả | Có | Nợ |
| Vốn chủ sở hữu | Có | Nợ |
| Doanh thu | Có | Nợ |
| Chi phí | Nợ | Có |
Bảng trên là quy tắc phổ biến. Một vài tài khoản điều chỉnh (ví dụ khoản giảm trừ) có cách ghi ngược lại, nên khi gặp tài khoản lạ, hãy tra hướng dẫn của chế độ kế toán đang áp dụng.
Ví dụ đời thường: bạn rút 5 triệu từ ngân hàng về két. Tiền mặt tăng nên ghi Nợ tiền mặt, tiền gửi giảm nên ghi Có tiền gửi. Hai bên cùng 5 triệu, cân bằng.
Các loại tài khoản chính
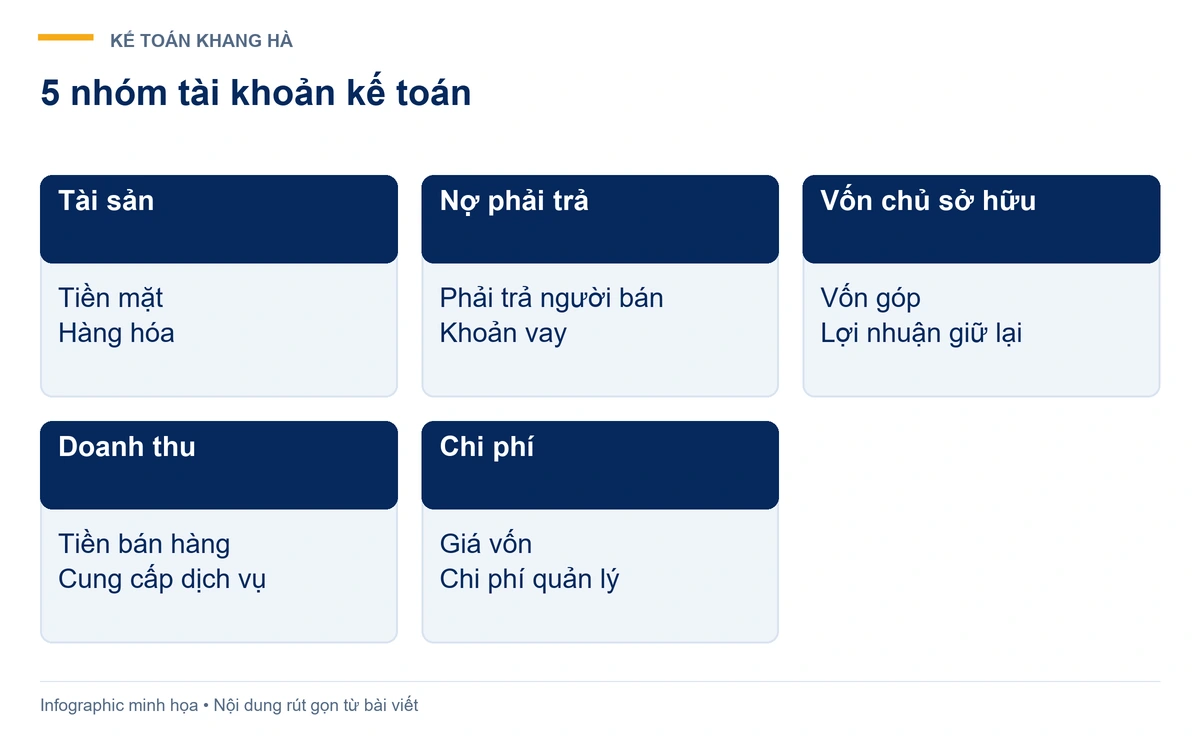
Người mới chỉ cần nắm 5 nhóm trước, các tài khoản chi tiết sẽ học dần theo công việc.
- Tài sản: thứ doanh nghiệp đang nắm giữ như tiền mặt, tiền gửi, hàng hóa, khoản phải thu khách hàng.
- Nợ phải trả: nghĩa vụ phải thanh toán như tiền nợ người bán, thuế phải nộp, lương phải trả.
- Vốn chủ sở hữu: phần vốn của chủ doanh nghiệp, gồm vốn góp và lợi nhuận giữ lại.
- Doanh thu: tiền thu được từ bán hàng, cung cấp dịch vụ.
- Chi phí: khoản bỏ ra để tạo doanh thu như giá vốn, lương, thuê mặt bằng.
Hệ thống tài khoản thường được đánh số theo từng loại để dễ tra cứu. Doanh nghiệp được quyền chi tiết thêm tài khoản cấp 2, cấp 3 theo nhu cầu quản trị, miễn đúng chế độ đang áp dụng. Muốn học bài bản từ gốc, bạn có thể xem Khóa nguyên lý kế toán cho người mất gốc.
Ví dụ ghi một nghiệp vụ mua hàng và bán hàng
Ví dụ minh họa (số liệu giả định, bỏ qua thuế GTGT cho đơn giản). Số hiệu tài khoản dưới đây là các tài khoản phổ biến, bạn cần đối chiếu lại theo chế độ kế toán doanh nghiệp đang áp dụng.
| Nghiệp vụ | Nợ | Có | Số tiền |
|---|---|---|---|
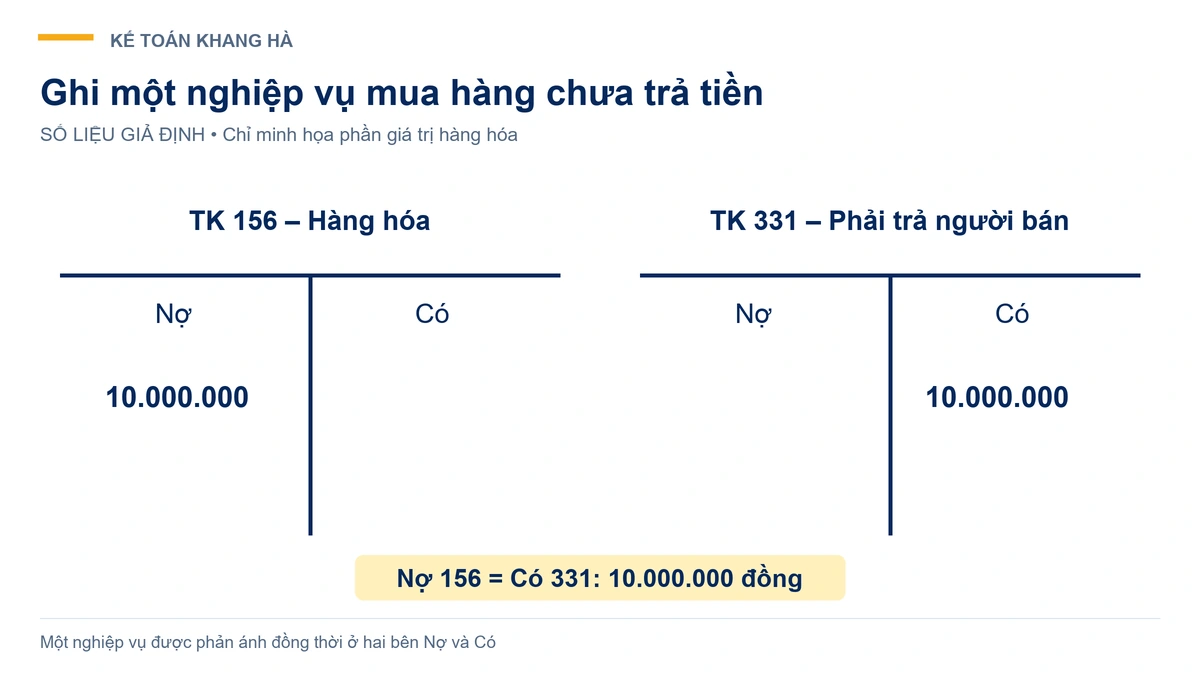
| 1. Mua hàng nhập kho, chưa trả tiền | 156 Hàng hóa | 331 Phải trả người bán | 10.000.000 |
| 2. Bán lô hàng đó, thu tiền mặt | 111 Tiền mặt | 511 Doanh thu | 15.000.000 |
| 3. Ghi nhận giá vốn lô hàng đã bán | 632 Giá vốn hàng bán | 156 Hàng hóa | 10.000.000 |
Đọc kết quả: hàng hóa tăng rồi giảm về 0, tiền mặt tăng 15 triệu, còn nợ người bán 10 triệu. Doanh thu 15 triệu trừ giá vốn 10 triệu cho phần chênh lệch 5 triệu, đây là lãi gộp trong ví dụ. Mỗi dòng đều có tổng Nợ bằng tổng Có.
Để lưu ý theo dõi tiền mặt hằng ngày, bạn có thể tham khảo Mẫu sổ quỹ tiền mặt.
Lỗi người mới hay gặp khi định khoản
- Nhầm “Nợ là xấu, Có là tốt”. Hai bên chỉ là vị trí ghi.
- Ghi thiếu một vế, nên tổng Nợ không bằng tổng Có.
- Học thuộc bút toán mà không hiểu bản chất nghiệp vụ, đổi tình huống là bí.
- Dùng sai nhóm tài khoản, ví dụ ghi khoản tạm ứng vào chi phí khi chưa có chứng từ chi tiêu.
- Không đối chiếu số hiệu với chế độ kế toán đang áp dụng, nhất là khi chuyển sang áp dụng Thông tư 99/2025/TT-BTC.
Cách tránh: trước khi ghi, hỏi ba câu. Chuyện gì đã xảy ra? Tài khoản nào tăng, tài khoản nào giảm? Mỗi tài khoản ấy tăng thì ghi bên nào?
Mini quiz 5 câu để tự kiểm tra
Hãy tự trả lời trước khi đọc đáp án ghi ngay sau mỗi câu.
- Tiền mặt tăng thì ghi vào bên nào? Đáp án: bên Nợ, vì tiền mặt là tài sản.
- Mua hàng chịu của nhà cung cấp, khoản phải trả tăng ghi bên nào? Đáp án: bên Có.
- Doanh thu bán hàng phát sinh thì ghi bên nào? Đáp án: bên Có.
- Chi phí phát sinh tăng thì ghi bên nào? Đáp án: bên Nợ.
- Một bút toán đúng cần điều kiện gì về tổng số tiền? Đáp án: tổng Nợ bằng tổng Có.
Câu hỏi thường gặp
Tài khoản kế toán khác tài khoản ngân hàng ở điểm nào?
Học tài khoản kế toán có cần nhớ hết số hiệu không?
Doanh nghiệp có được tự thêm tài khoản không?
Bước học tiếp theo
Tóm lại, tài khoản kế toán là gì? Đó là nơi ghi chép sự tăng giảm của từng đối tượng, với nguyên tắc tổng Nợ bằng tổng Có. Bạn đã có nền để hiểu định khoản. Bước tiếp theo là luyện thêm nghiệp vụ thật từ chứng từ và theo dõi lộ trình tổng thể tại Lộ trình học kế toán. Kết quả học phụ thuộc vào việc bạn luyện tập đều đặn.
Cần lộ trình học hợp với trình độ của bạn?
Đăng ký tư vấn lộ trình học thực hành 1 kèm 1 theo trình độ hiện tại.
Nội dung mang tính tham khảo chung, không thay thế tư vấn cho từng hồ sơ cụ thể. Xem thêm miễn trừ trách nhiệm.
Nguồn tham khảo
- Hỏi đáp chính sách tài chính, Bộ Tài chính, về Thông tư 99/2025/TT-BTC: phạm vi (Điều 1) và hiệu lực từ 01/01/2026 (Điều 31).
