Trang chủ›Dịch vụ kế toán thuế›Kế toán nhà hàng, quán ăn
Khang Hà · Toàn quốc

Dịch vụ kế toán nhà hàng, quán ăn

Quản lý doanh thu nhiều kênh, nguyên liệu hằng ngày và hóa đơn cho nhà hàng, quán ăn, quán cà phê.

  • Doanh thu tiền mặt, chuyển khoản, ứng dụng
  • Nguyên liệu và hao hụt
  • Hóa đơn và máy tính tiền
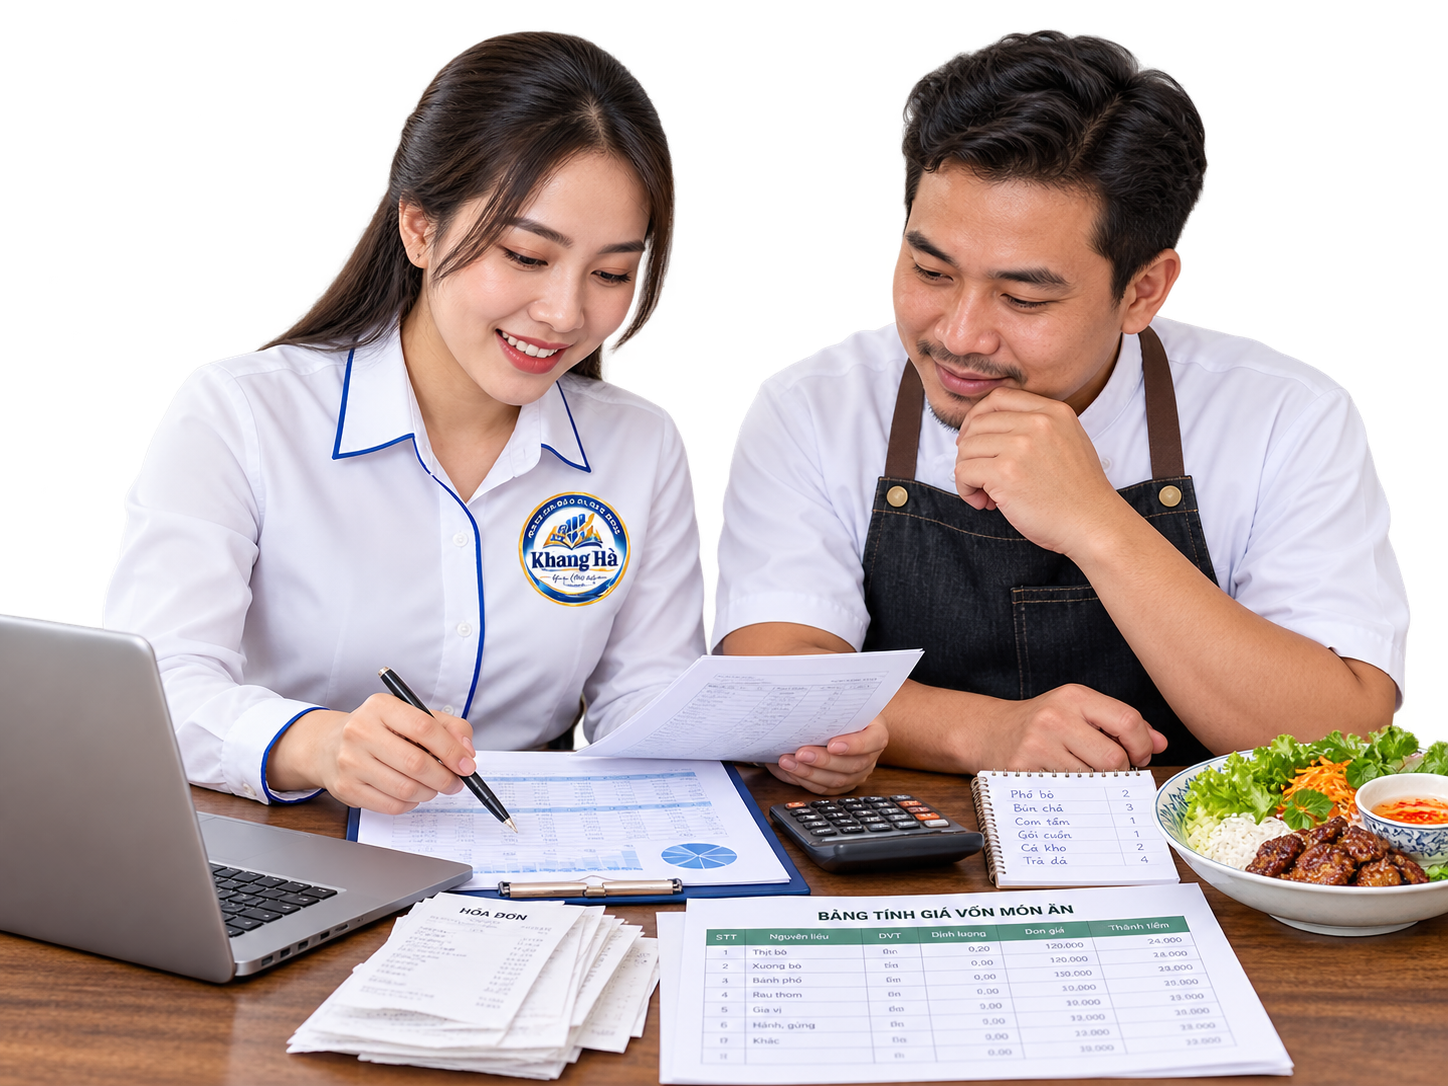
Nhân viên Khang Hà hỗ trợ dịch vụ kế toán nhà hàng quán ăn tại Buôn Ma Thuột
Đặc thù

Điểm đặc thù cần nắm

Những chỗ dễ sai trong thực tế.

Doanh thu nhiều kênh

Tiền mặt, chuyển khoản, ví điện tử và ứng dụng giao đồ ăn phải được đối soát và ghi nhận đầy đủ.

Nguyên liệu mua nhỏ lẻ

Nhiều khoản mua chợ không có hóa đơn, cần cách ghi nhận hợp lý theo quy định.

Nhân sự ca kíp

Bảng chấm công, lương, bảo hiểm cần theo dõi đúng ca làm việc.

Tình huống

Tình huống hay gặp

Tình huống minh họa, không gắn với khách hàng cụ thể.

Quán cà phê nhận thanh toán qua ví và ứng dụng

Bối cảnh: Tiền về tài khoản nhiều ngày, khác doanh thu bán hàng
Vấn đề: Doanh thu kê khai lệch tiền về tài khoản
Cách xử lý đúng: Đối soát báo cáo bán hàng, sao kê ngân hàng và báo cáo từ ứng dụng cuối ngày hoặc tuần.

Chuẩn bị

Chứng từ thường dùng

Danh mục tham khảo, có thể khác theo mô hình của bạn.

Báo cáo bán hàng hằng ngày hoặc hóa đơn bán lẻ
Sao kê ngân hàng và ví điện tử
Hóa đơn mua nguyên liệu, bảng kê mua hàng không hóa đơn
Bảng chấm công, lương, bảo hiểm
Hợp đồng thuê mặt bằng
Quy trình

Cách Khang Hà làm việc

Nắm mô hình thu tiền

Các kênh thu, phần mềm bán hàng.

Thiết lập đối soát

Mẫu theo dõi doanh thu từng kênh.

Ghi nhận chi phí

Nguyên liệu, nhân sự, thuê mặt bằng.

Kê khai thuế

Tờ khai theo kỳ và thông báo doanh thu.

Đặc thù ngành

Quán ăn bán từng bàn mỗi ngày, sổ sách phải theo kịp

Doanh thu nhỏ lẻ, nguyên liệu mua ở chợ, nhiều kênh thanh toán là ba điểm khiến kế toán nhà hàng khác các ngành còn lại.

Một quán ăn có hàng trăm giao dịch nhỏ mỗi ngày, thanh toán bằng tiền mặt, chuyển khoản, quét mã QR và cả qua ứng dụng giao đồ ăn. Nguyên liệu như rau, thịt, cá thường mua ở chợ, nơi người bán không phải lúc nào cũng có hóa đơn. Hai điều này đặt ra hai bài toán: doanh thu phải ghi nhận đầy đủ từ mọi kênh, và chi phí nguyên liệu phải có chứng từ phù hợp để không bị loại khi quyết toán.

Doanh thu và chi phí điển hình

  • Doanh thu: bán tại bàn, mang về, đặt tiệc, giao qua ứng dụng, bán voucher.
  • Chi phí nguyên liệu: thực phẩm tươi sống, gia vị, đồ uống, bao bì mang đi.
  • Nhân công: nhân viên theo ca, phục vụ thời vụ, đầu bếp, kèm chấm công và bảo hiểm khi thuộc diện.
  • Chi phí cố định: mặt bằng, điện, nước, gas, khấu hao bếp, bàn ghế, thiết bị lạnh.
  • Phí nền tảng: hoa hồng ứng dụng giao đồ ăn, phí cổng thanh toán, cần đối soát với sao kê.
Hóa đơn và thuế

Các điểm cần đối chiếu theo quy định hiện hành

Nội dungĐiểm cần chú ýHướng xử lý
Hóa đơn bán hàngCơ sở ăn uống bán trực tiếp cho người tiêu dùng có thể thuộc diện dùng hóa đơn điện tử khởi tạo từ máy tính tiền; hộ kinh doanh có doanh thu từ 1 tỷ đồng trở lên bắt buộc theo hướng dẫn hiện nayXác định đúng đối tượng và ngưỡng, đăng ký và kết nối dữ liệu với cơ quan thuế
Thuế GTGT dịch vụ ăn uốngThuế suất phổ thông 10%, có thể được giảm còn 8% theo Nghị quyết 204/2025/QH15 trong thời hạn áp dụngKiểm tra thời hạn giảm và cách ghi trên hóa đơn tại thời điểm xuất
Nguyên liệu không có hóa đơnHàng mua trực tiếp của người sản xuất, bán lẻ nhỏ chỉ được tính chi phí khi đủ hồ sơ theo quy địnhLập bảng kê và lưu chứng từ thanh toán, đối chiếu quy định hiện hành
Doanh thu qua ứng dụng giao đồ ănDoanh thu gồm phần giá bán, hoa hồng và khuyến mại cần tách rõ; có thể có hóa đơn từ nền tảng cho phí dịch vụĐối soát hằng tuần hoặc tháng với báo cáo của ứng dụng
Tiền cọc tiệc, voucherTiền cọc, voucher bán trước thường chưa là doanh thu đến khi cung cấp dịch vụ hoặc theo thời điểm lập hóa đơn quy địnhGhi nhận khoản nhận trước, đối chiếu quy định lập hóa đơn khi thu tiền trước
Ví dụ minh họa

Cuối ngày, số tiền trong két không khớp báo cáo máy

Ví dụ minh họa (tình huống giả định, không phải khách hàng thật): một quán ăn có thu ngân bán qua máy bán hàng nhưng khách đôi khi chuyển khoản thẳng vào tài khoản cá nhân của chủ quán và giao đồ mang đi qua ứng dụng.

  • Báo cáo máy chỉ phản ánh phần nhập qua máy, thiếu doanh thu chuyển khoản trực tiếp.
  • Sao kê ngân hàng cá nhân lẫn tiền sinh hoạt và tiền quán, khó chứng minh khi bị hỏi nguồn tiền.
  • Báo cáo ứng dụng ghi số tiền sau chiết khấu, khác giá bán niêm yết.

Cách giảm rủi ro là dùng một tài khoản nhận tiền riêng cho hoạt động kinh doanh, đối chiếu ba nguồn mỗi tuần (máy, sao kê, ứng dụng) và lưu biên bản chênh lệch nếu có.

Chuẩn bị hồ sơ

Danh sách chứng từ cho nhà hàng, quán ăn

Báo cáo bán hàng cuối ngày từ máy hoặc phần mềm, dữ liệu hóa đơn nếu có
Sao kê tài khoản nhận tiền của quán và báo cáo đối soát ứng dụng giao đồ ăn
Hóa đơn nguyên liệu, bảng kê thu mua hàng không hóa đơn và chứng từ thanh toán
Bảng chấm công, bảng lương, hợp đồng lao động hoặc thời vụ
Hợp đồng thuê mặt bằng, hóa đơn điện nước, gas
Hồ sơ mua máy móc, thiết bị bếp, thiết bị lạnh
Giấy phép kinh doanh, giấy chứng nhận an toàn thực phẩm (hồ sơ pháp lý đi kèm)
Chương trình khuyến mại, voucher đã phát hành
Rủi ro riêng của ngành

Những chỗ chủ quán hay bỏ sót

Bỏ sót doanh thu chuyển khoản

Nhận tiền vào tài khoản cá nhân nhưng không ghi sổ làm doanh thu thấp hơn dòng tiền thực.

Nguyên liệu thiếu chứng từ

Chi phí lớn nhưng chỉ ghi miệng, không bảng kê hay chứng từ thanh toán.

Giá vốn món không theo dõi

Không có công thức và định mức món ăn nên khó giải thích tỷ lệ nguyên liệu trên doanh thu.

Hoa hồng ứng dụng ghi sai

Ghi doanh thu thuần thay vì doanh thu gốc và chi phí hoa hồng, hoặc ngược lại, không thống nhất.

Nhân viên ca không hợp đồng

Trả lương tiền mặt không bảng chấm công, không rõ nghĩa vụ thuế TNCN và bảo hiểm.

Dùng chung tài khoản cá nhân

Lẫn tiền gia đình và tiền quán làm sổ sách mất độ tin cậy.

Kết nối với dịch vụ khác

Dịch vụ phù hợp cho quán ăn, nhà hàng

Quán nhỏ do hộ kinh doanh đứng tên có thể xem kế toán thuế hộ kinh doanh; nhà hàng có công ty thường chọn kế toán trọn gói. Khâu hóa đơn điện tử và chữ ký số có thể làm cùng lúc với dịch vụ chữ ký số. Xem thêm kế toán theo ngành và dịch vụ kế toán thuế của Khang Hà.

Cần dữ liệu thật của Khang Hà nếu muốn nêu: loại hình ăn uống đã hỗ trợ, phần mềm bán hàng thường gặp. Không điền số liệu chưa xác nhận.
Giải đáp nhanh

Câu hỏi thường gặp

Quán ăn có bắt buộc dùng hóa đơn từ máy tính tiền không?
Phụ thuộc đối tượng và ngưỡng doanh thu. Hướng dẫn hiện nay nêu hộ kinh doanh có doanh thu từ 1 tỷ đồng trở lên phải dùng hóa đơn điện tử, và cơ sở bán lẻ, ăn uống thuộc diện dùng máy tính tiền theo quy định. Hãy đối chiếu văn bản hiện hành.
Mua rau thịt ở chợ không có hóa đơn thì tính chi phí thế nào?
Chỉ một số trường hợp mua trực tiếp được phép tính chi phí với bảng kê và chứng từ thanh toán theo quy định. Cần đối chiếu đúng đối tượng bán hàng và hồ sơ trước khi ghi nhận.
Doanh thu từ ứng dụng giao đồ ăn ghi nhận thế nào?
Cần tách giá bán, khuyến mại và hoa hồng theo báo cáo của ứng dụng và đối soát với sao kê. Cách ghi nhận phải nhất quán giữa các kỳ.
Thuế GTGT ăn uống hiện nay là bao nhiêu?
Mức phổ thông là 10%, có thể được giảm còn 8% theo Nghị quyết 204/2025/QH15 trong thời hạn áp dụng. Hãy kiểm tra thời hạn giảm tại thời điểm xuất hóa đơn.
Nhận tiền cọc đặt tiệc có phải xuất hóa đơn ngay không?
Thời điểm lập hóa đơn phụ thuộc bản chất khoản thu và quy định về dịch vụ thu tiền trước. Cần đối chiếu văn bản hiện hành và hợp đồng đặt tiệc.
Quán có phải đăng ký tài khoản ngân hàng riêng cho kinh doanh không?
Hộ kinh doanh có quy định về thông báo số tài khoản dùng cho hoạt động kinh doanh. Nên dùng tài khoản riêng để tách dòng tiền và dễ đối chiếu.
Nhân viên phục vụ thời vụ có cần hợp đồng không?
Nên có hợp đồng hoặc thỏa thuận bằng văn bản cùng bảng chấm công, vì ảnh hưởng đến chi phí lương, thuế TNCN và bảo hiểm tùy trường hợp.
Bổ sung dữ liệu thật trước khi bật index: giá dịch vụ, thời gian xử lý thực tế, ví dụ hồ sơ đã làm (ẩn thông tin khách), ảnh quy trình.
Kết nối cùng Khang Hà

Cần người làm cùng bạn?

Gửi thông tin cơ bản, Khang Hà sẽ phản hồi để xác định bước cần làm trước. Nội dung website mang tính tham khảo, không thay thế tư vấn cho từng trường hợp.

Hotline: 0865.304.137

72/28 Y Nuê, phường Ea Kao, tỉnh Đắk Lắk

ketoankhangha.com · Fanpage: Daykemketoanbmt

Đội ngũ Kế toán Khang Hà tư vấn khóa học kế toán thực hành và dịch vụ kế toán thuế trên toàn quốc

Nhận tư vấn từ Khang Hà

Để lại thông tin, Khang Hà gọi lại để trao đổi nội dung, lịch và chi phí phù hợp.